Winstbelasting: hoe werkt de vennootschapsbelasting voor de bv? (2026)
Wat is winstbelasting (vennootschapsbelasting) voor een bv, welke tarieven gelden in 2026 en hoe verschilt dit van inkomstenbelasting als eenmanszaak?
Wat is winstbelasting?
Winstbelasting is de gangbare, minder formele naam voor de vennootschapsbelasting (vpb): de belasting die een bv betaalt over haar winst. Anders dan bij een eenmanszaak, waar de winst rechtstreeks meetelt als inkomen van de ondernemer, is een bv een zelfstandig belastingplichtig lichaam. De bv betaalt zelf vennootschapsbelasting over haar winst, los van wat de directeur-grootaandeelhouder (dga) daarna privé aan inkomstenbelasting betaalt over salaris of dividend.
De vpb-tarieven in 2026
In 2026 gelden voor de vennootschapsbelasting twee schijven:
- 19% over de eerste €200.000 belastbare winst.
- 25,8% over het deel van de winst daarboven.
Deze tarieven zijn sinds 2023 ongewijzigd gebleven.
Rekenvoorbeeld
Maakt je bv in een jaar €300.000 winst, dan betaal je:
- 19% over de eerste €200.000 = €38.000
- 25,8% over de resterende €100.000 = €25.800
- Totale vennootschapsbelasting: €63.800
Dat komt neer op een effectief tarief van ongeveer 21,3% over de totale winst van €300.000, doordat het lagere tarief over het eerste deel de gemiddelde belastingdruk drukt. Hoe hoger de winst boven de €200.000 uitkomt, hoe dichter het effectieve tarief het toptarief van 25,8% benadert.
Eenmanszaak versus bv: waar wordt winst belast?
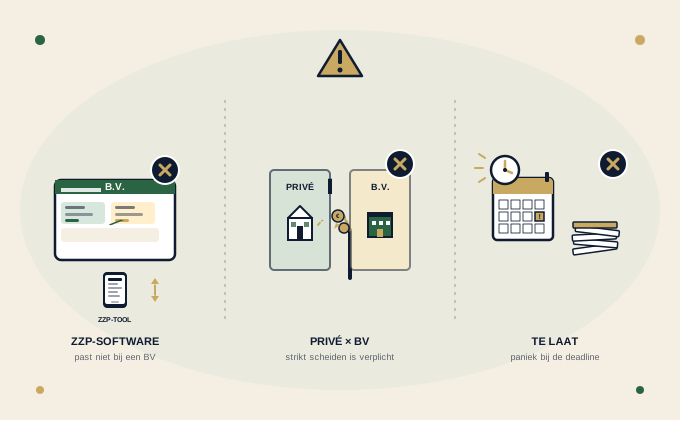
Het belangrijkste verschil met een eenmanszaak zit in waar de winst wordt belast:
- Eenmanszaak of vof: de winst telt rechtstreeks mee als inkomen in box 1 van de inkomstenbelasting van de ondernemer, tegen de progressieve tarieven tot 49,5%, met aftrekposten zoals de zelfstandigenaftrek en de mkb-winstvrijstelling.
- Bv: de bv betaalt zelf vennootschapsbelasting (19% of 25,8%) over de winst. Wil de dga geld uit de bv halen, dan gebeurt dat via salaris (loonheffing) of dividend (aanmerkelijkbelangheffing), wat een extra belastinglaag toevoegt.
Bij lagere winsten is een eenmanszaak dankzij de zelfstandigenaftrek en mkb-winstvrijstelling vaak fiscaal voordeliger. Bij hogere, structurele winsten kan een bv aantrekkelijker worden, mede door de beperkte aansprakelijkheid die een bv ook biedt. Veel ondernemers maken de overstap van eenmanszaak naar bv dan ook pas op het moment dat hun winst een bepaald niveau structureel overstijgt, in plaats van meteen bij de start van hun onderneming.
Het gebruikelijk loon van de dga
Werk je als dga in je eigen bv, dan mag je jezelf niet zomaar een symbolisch laag salaris uitkeren om loonheffing te ontwijken. De Belastingdienst hanteert de regeling van het gebruikelijk loon: in 2026 moet je jezelf minimaal €58.000 aan loon toekennen, of meer als dat gebruikelijk is voor een vergelijkbare functie in loondienst. Over dit loon betaal je normale loonheffing, los van de vennootschapsbelasting die de bv zelf al over haar winst betaalt.
Dividend uitkeren: de tweede belastingheffing
Blijft er na aftrek van vennootschapsbelasting winst over in de bv, dan kan de dga besluiten die winst als dividend uit te keren. Hierover betaal je vervolgens belasting in box 2 van de inkomstenbelasting, de zogeheten aanmerkelijkbelangheffing. Dit betekent dat winst die uiteindelijk bij de dga privé terechtkomt, in feite twee keer wordt belast: eerst vennootschapsbelasting op het niveau van de bv, en daarna box 2-belasting op het niveau van de dga persoonlijk.
Veel dga's kiezen er daarom voor om winst deels in de bv te laten zitten, bijvoorbeeld om te herinvesteren of een buffer op te bouwen, en alleen uit te keren wanneer dat fiscaal of financieel gunstig uitkomt.
Wanneer is een bv fiscaal voordeliger dan een eenmanszaak?
Er bestaat geen vaste winstgrens waarboven een bv altijd voordeliger is, maar een paar factoren spelen een belangrijke rol:
- Hoogte en stabiliteit van de winst: bij een structureel hoge winst kan het vpb-tarief van 19-25,8% uiteindelijk voordeliger uitpakken dan het toptarief van 49,5% in de inkomstenbelasting, zeker als je winst grotendeels in de bv laat zitten.
- Aansprakelijkheid: een bv biedt in de meeste gevallen bescherming van je privévermogen bij zakelijke schulden, een eenmanszaak niet.
- Administratieve lasten: een bv kent meer verplichtingen, zoals een jaarrekening deponeren bij de KVK en een aparte aangifte vennootschapsbelasting, wat vaak hogere kosten voor administratie en advies met zich meebrengt.
- Toekomstplannen: wil je op termijn investeerders aantrekken of aandelen overdragen, dan is een bv-structuur vaak praktischer dan een eenmanszaak.
Laat deze afweging bij twijfel altijd doorrekenen door een boekhouder of fiscalist, want de uitkomst hangt sterk af van je persoonlijke situatie en toekomstplannen.
Veelgemaakte fouten
- Vennootschapsbelasting en inkomstenbelasting door elkaar halen, terwijl het twee losse belastingen op twee niveaus zijn.
- Als dga een te laag salaris uitkeren in strijd met de regeling van het gebruikelijk loon.
- Vergeten dat winst die in de bv blijft zitten pas bij uitkering als dividend nogmaals wordt belast.
- Geen rekening houden met de aparte aangiftetermijn en -verplichtingen voor de vennootschapsbelasting naast de reguliere btw-aangifte.
Conclusie
Winstbelasting, oftewel vennootschapsbelasting, is de belasting die een bv betaalt over haar eigen winst, met tarieven van 19% tot €200.000 en 25,8% daarboven in 2026. Voor de officiële tarieven en voorwaarden, zie tarieven voor de vennootschapsbelasting en loon en aanmerkelijk belang van de Belastingdienst.
Twijfel je tussen een eenmanszaak en een bv, lees dan ook boekhoudprogramma voor een bv, boekhoudprogramma voor eenmanszaken en Exact Online of Cleverboek als je op zoek bent naar een programma dat met je meegroeit. Wil je eerst weten hoeveel je als zzp'er met een eenmanszaak aan inkomstenbelasting betaalt, bekijk dan inkomstenbelasting voor zzp'ers En wil je weten welke aftrekposten je kunt combineren met je winst, lees dan ondernemersaftrek en de KIA Blijf je met je omzet onder de €20.000, bekijk dan ook de kleineondernemersregeling die ook voor een bv openstaat.
Twijfel je of je deze afweging zelf kunt maken, bekijk dan zelf boekhouden of uitbesteden? en boekhoudprogramma of boekhouder: wat heb je nodig? Met een boekhoudprogramma voor een bv zoals Cleverboek houd je de administratie van je bv overzichtelijk, inclusief de cijfers die je nodig hebt voor de aangifte vennootschapsbelasting. Bekijk ook de prijzen
Probeer Cleverboek gratis en houd de winst van je bv overzichtelijk bij.
Veelgestelde vragen
Winstbelasting is een andere naam voor vennootschapsbelasting (vpb): de belasting die een bv betaalt over haar winst. Dit is een aparte belasting, los van de inkomstenbelasting die de directeur-grootaandeelhouder (dga) privé betaalt.
In 2026 betaalt een bv 19% vennootschapsbelasting over de eerste €200.000 winst, en 25,8% over het deel daarboven. Deze tarieven zijn sinds 2023 ongewijzigd.
Nee. Een eenmanszaak of vof betaalt geen vennootschapsbelasting; de winst telt gewoon mee als inkomen in box 1 van de inkomstenbelasting van de ondernemer zelf.
Een directeur-grootaandeelhouder moet zichzelf in 2026 minimaal €58.000 loon uitkeren (of meer, als dat gebruikelijk is voor een vergelijkbare functie), waarover normale loonheffing wordt betaald, los van de vennootschapsbelasting die de bv zelf betaalt.
Vaak vanwege beperkte aansprakelijkheid en, bij hogere winsten, een mogelijk fiscaal voordeel: het vpb-tarief kan lager uitvallen dan het toptarief van de inkomstenbelasting, al spelen ook dividendbelasting en het gebruikelijk loon een rol in de totale afweging.