Box 3-Belastingdruk Kan Hoger Zijn Dan 36 Procent: Zo Pakt Extra Inkomen Uit Sparen En Beleggen Uit
Het box 3-tarief is 36 procent, maar extra inkomen kan door het afbouwen van heffingskortingen tot 42,4 procent belast worden. Wat betekent dat voor jou?
Categorie: Nieuws
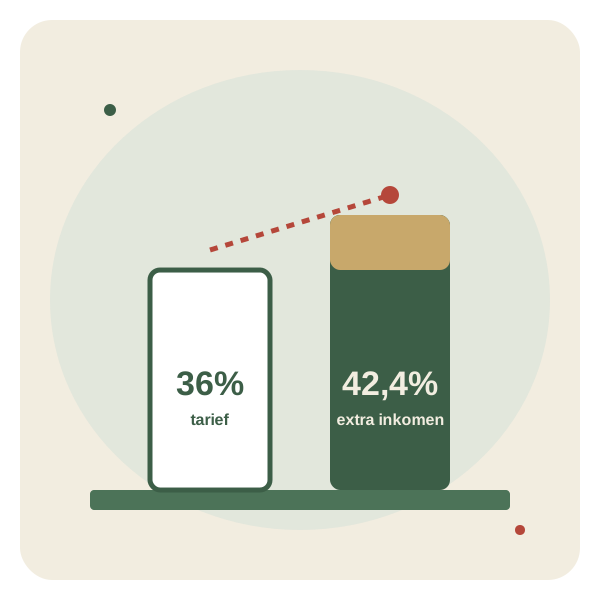
Het tarief in box 3 is in 2026 gewoon 36 procent. Toch kan elke extra euro box 3-inkomen je meer kosten dan 36 cent. Volgens berekeningen van twee specialisten van ABN AMRO MeesPierson, Peter Beets en Tjarko Denekamp, loopt de belastingdruk op extra inkomen uit sparen en beleggen op tot ongeveer 42,4 procent. Dat meldt onder meer Nextens, en ook Accountant.nl en Taxlive schrijven erover.
Waarom is de belastingdruk in box 3 hoger dan het tarief?
De verklaring zit niet in box 3 zelf, maar in de heffingskortingen. Sinds 2025 wordt de algemene heffingskorting berekend op basis van je verzamelinkomen. Daarin tellen niet alleen je winst of loon uit box 1 mee, maar ook je inkomsten uit box 2 en box 3. Heb je meer box 3-inkomen, dan stijgt je verzamelinkomen. Is dat inkomen hoog genoeg om in het afbouwtraject van de algemene heffingskorting te zitten, dan krijg je daardoor minder korting.
Dat effect komt bovenop het box 3-tarief. Volgens de gegevens van de Rijksoverheid begint de afbouw van de algemene heffingskorting in 2026 bij een verzamelinkomen van 29.736 euro. De korting is volledig verdwenen vanaf 78.426 euro. In dat traject gaat er 6,398 procent van elke extra euro inkomen af. Tel je dat op bij de 36 procent box 3-heffing, dan kom je uit op ongeveer 42,4 procent. Dat is dus geen extra belasting op papier, maar een korting die je kwijtraakt.
Nextens geeft een rekenvoorbeeld. Heb je 1.000 euro extra box 3-inkomen, dan betaal je 360 euro box 3-belasting en verlies je ongeveer 64 euro aan heffingskorting. Je houdt dan dus zo'n 576 euro van die 1.000 euro over.
Hoe zit het bij AOW-gerechtigden?
Voor mensen die de AOW-leeftijd hebben bereikt, kan het effect groter zijn. Volgens Accountant.nl komt de druk voor AOW-gerechtigden uit op ongeveer 54,2 procent, in het traject waarin zowel de algemene heffingskorting als de ouderenkorting worden afgebouwd. Dat sluit aan bij de kop van het bericht, waarin sprake is van "ruim 54 procent".
Het gaat steeds om de druk op extra inkomen, de zogeheten marginale druk. Het is niet het gemiddelde percentage over je hele vermogen of je totale inkomen. Een bedrag van 42,4 of 54,2 procent betekent dus niet dat je over al je box 3-inkomen zoveel betaalt.
Ook toeslagen kunnen meespelen. Taxlive wijst erop dat een hoger box 3-inkomen invloed kan hebben op je toetsingsinkomen voor toeslagen. Het uiteindelijke effect kan daardoor in jouw situatie anders uitvallen dan de genoemde percentages. Over een recent onderzoek naar toeslagen schreven we eerder: de Toeslagenmonitor over de meldplicht bij een inkomenswijziging.
Waarom is dit ook belangrijk bij werkelijk rendement?
De redenering werkt ook andersom. Dagelijkse Standaard merkt op dat een lager vastgesteld rendement meer kan opleveren dan alleen een lagere box 3-heffing, omdat ook je heffingskorting dan weer hoger uitvalt. Wie bezwaar maakt of een opgave werkelijk rendement indient, kan daardoor een groter voordeel hebben dan de 36 procent doet vermoeden.
Dat past bij de huidige situatie, waarin veel mensen met het formulier voor werkelijk rendement laten zien wat hun vermogen echt heeft opgebracht. Daar gaat het in de praktijk ook weleens mis. Zo schreven wij onlangs over box 3-aanslagen over 2022 en 2023, waarin de Belastingdienst het werkelijk rendement niet verwerkte. Over de plannen voor een heffing over werkelijk rendement lees je meer in ons artikel over de Senaat en de box 3-novelle.
Wat betekent dit voor jou als ondernemer?
Veel ondernemers hebben naast hun bedrijf ook privévermogen in box 3, bijvoorbeeld spaargeld of beleggingen. Hun winst uit onderneming valt in box 1 en telt mee voor het verzamelinkomen. Dat maakt de kans groot dat je in het afbouwtraject van de heffingskorting zit, zeker als je winst tussen de ruim 29.000 en bijna 78.500 euro ligt.
Een paar praktische punten:
- Kijk naar je verzamelinkomen. Tel je winst uit onderneming, eventueel inkomen uit je bv en je box 3-inkomen bij elkaar op. Zit je tussen 29.736 en 78.426 euro, dan geldt de extra druk van 6,398 procent.
- Reken met het juiste percentage. Wil je weten wat een extra belegging of rente je netto oplevert, ga dan niet alleen uit van 36 procent.
- Weeg privé en zakelijk af. Geld dat je in je bedrijf laat zitten of investeert, valt niet in box 3. Of dat verstandig is, hangt af van je situatie. Overleg dit met je fiscalist.
- Houd rekening met toeslagen. Een hoger inkomen kan invloed hebben op zorgtoeslag of huurtoeslag. Controleer je toeslagen als je box 3-inkomen verandert.
- Bewaar je overzichten. Banken en beleggingsplatforms geven jaaroverzichten. Die heb je nodig voor de aangifte of voor een opgave werkelijk rendement.
Dit is algemene informatie en geen persoonlijk advies. De cijfers in dit artikel komen uit berichtgeving van vakmedia en van de Rijksoverheid. We hebben ze niet naast de berekening van de Belastingdienst gelegd. Een persoonlijke berekening maak je met de rekenhulp van de Belastingdienst of met je belastingadviseur.
Een goede administratie scheelt je werk
Of je nu je winst bijhoudt of je privécijfers erbij pakt voor de aangifte: wie zijn cijfers op orde heeft, hoeft niet te zoeken wanneer het erop aankomt. Met de boekhoudbot van Cleverboek houd je je zakelijke administratie automatisch bij. Liever uitbesteden? De boekhoudservice neemt het werk over.