Vereenvoudigde ESRS Definitief Gepubliceerd, Vanaf 2027 Verplicht
De vereenvoudigde ESRS-standaarden voor duurzaamheidsrapportage zijn definitief gepubliceerd. Bedrijven krijgen vanaf 2027 fors minder rapportageverplichtingen.
Categorie: Nieuws
De vereenvoudigde Europese duurzaamheidsstandaarden ESRS zijn definitief gepubliceerd en worden vanaf boekjaar 2027 verplicht voor bedrijven die onder de CSRD vallen. Dat meldt Accountancy Vanmorgen op 25 september. De Europese Commissie had de herziene standaarden al op 3 juli vastgesteld, meldt de Commissie zelf op finance.ec.europa.eu, maar moest daarna eerst de verplichte toetsingsperiode van het Europees Parlement en de Raad doorlopen. Die periode is nu verstreken, waardoor de regels definitief in het Publicatieblad staan. De verordening treedt op 10 november in werking.
Fors minder data-punten
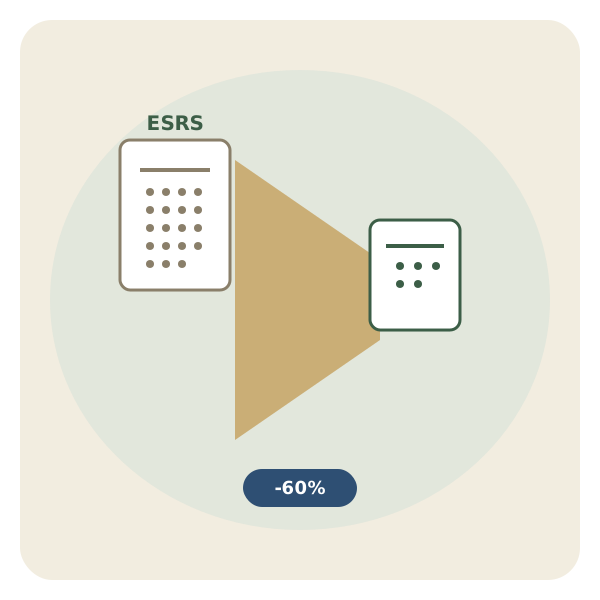
De vereenvoudiging is niet symbolisch. Volgens de Europese Commissie daalt het aantal verplichte datapunten in de ESRS met meer dan 60 procent, en het totale aantal datapunten (inclusief de vrijwillige) met meer dan 70 procent. De Commissie verwacht dat dit de rapportagekosten per bedrijf met meer dan 30 procent verlaagt. Die cijfers worden bevestigd door meerdere partijen die de herziening op de voet volgen, waaronder adviesbureau PwC en advocatenkantoor Mayer Brown. Bedrijven die onder de Corporate Sustainability Reporting Directive (CSRD) vallen, moeten de nieuwe, lichtere ESRS toepassen voor boekjaren die op of na 1 januari 2027 beginnen.
Ook een vrijwillige standaard voor kleinere bedrijven
Naast de verplichte ESRS publiceerde de Commissie op 21 september ook een aparte vrijwillige Europese standaard, gebaseerd op de VSME van EFRAG. Die is bedoeld voor bedrijven die zelf niet onder de CSRD-plicht vallen, maar wel regelmatig gevraagd worden om duurzaamheidscijfers aan te leveren aan een bank, een grote klant of een investeerder. In plaats van elke keer een ander lijstje in te vullen, kunnen zij nu teruggrijpen op één vaste, herkenbare set vragen.
Wat dit oplevert na jaren discussie
De aanpassing bouwt voort op het bredere Omnibus-traject waarmee de Commissie het afgelopen jaar al het aantal bedrijven dat onder de CSRD valt fors heeft beperkt. Voor de bedrijven die wel blijven rapporteren, was de omvang van de eerste ESRS een van de grootste klachten: te veel verplichte velden, vaak met weinig praktisch nut voor de bedrijven zelf of hun stakeholders. Met de nu definitieve tekst ligt er voor het eerst een vaste datum en een vaste lijst waarop accountants en financiële teams hun rapportageproces kunnen inrichten.
Wat betekent dit voor jouw onderneming
Val je zelf niet onder de CSRD, dan verandert er voor jouw eigen aangifte niets. Lever je als leverancier weleens cijfers aan bij een grotere klant of bank die dat wel moet, dan is de nieuwe vrijwillige standaard vanaf nu een vast format om op terug te vallen in plaats van een wisselende vragenlijst per opdrachtgever. En hoe je die cijfers ook aanlevert: ze zijn alleen betrouwbaar als de administratie erachter klopt. Met een overzichtelijke boekhoudservice heb je je omzet, kosten en facturen al gestructureerd vastgelegd, wat het een stuk makkelijker maakt om er later ook duurzaamheidscijfers als energie- of reiskosten uit te halen zonder alles opnieuw te moeten uitzoeken.
Voor accountantskantoren die klanten bij CSRD-rapportage begeleiden, is de vereenvoudiging vooral goed nieuws voor de werkdruk: minder verplichte velden betekent minder tijd kwijt aan het invullen van vakjes die voor de klant zelf weinig toevoegen.